Domain zstp.de kaufen?
Wir ziehen mit dem Projekt
zstp.de um.
Sind Sie am Kauf der Domain
zstp.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zstp.de kaufen?
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Was sind zahlungsunwirksame Aufwendungen?
Was sind zahlungsunwirksame Aufwendungen? Zahlungsunwirksame Aufwendungen sind Aufwendungen, die in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. Das bedeutet, dass sie keine direkten Zahlungen zur Folge haben. Beispiele für zahlungsunwirksame Aufwendungen sind Abschreibungen, Rückstellungen oder auch Wertminderungen von Vermögensgegenständen. Diese Aufwendungen beeinflussen zwar das Ergebnis des Unternehmens, haben aber keinen unmittelbaren Einfluss auf den Kassenbestand. **


Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
BW-Schokolade - Original Bundeswehr-ProduktionEchte Feldverpflegung – robust, kompakt, bewährt Seit Generationen ein fester Bestandteil der Bundeswehr-Einmannpackung – und längst ein Kultprodukt für unterwegs: Diese feinherbe Schokolade mit hohem Kakaoanteil wurde ursprünglich für den Einsatz entwickelt und steht bis heute für Zuverlässigkeit, Energie und lange Haltbarkeit. Was einst im Feld half, durchzuhalten, ist heute ein geschätzter Begleiter für Wanderer, Outdoor-Fans und alle, die gern vorbereitet sind. Kräftig im Geschmack, kompakt in der Form und gemacht für jede Herausforderung. 50 g pro Tafel Mindestens 45 % Kakao Hergestellt in Deutschland Original Bundeswehr-Produktion Erhältlich im 5er- oder 20er-Pack – für kleine Touren oder große Vorräte.6,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
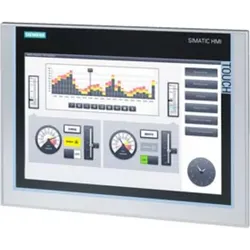
Siemens TP1200, AutomatisierungHersteller Serie: TP1200 Anzeigentyp: TFT Bildschirmgrösse: 12,1 Zoll Bildschirmauflösung: 1280 x 800 Pixel Display-Farbe: Farbe Anzahl der Anschlüsse: 4 Anschluss-Typ: 3 x USB, RS485 Prozessor Typ: X86 Speicher auf der Hauptplatine: 12 MB Hintergrundbeleuchtung: Ja Versorgungsspannung: 24 V dc Breite: 330 mm Touchscreen-MMS-Anzeigen Siemens TP. MMS-Panels KTP und TP mit TFT-Farb-Widescreen-Display und Tastatur. TFT-Widescreen-Display mit einer hohen Auflösung. Membrantastenfeld mit Funktionstasten und LED. Integrierte Schnittstellen, IP65-Schutzart.3134,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
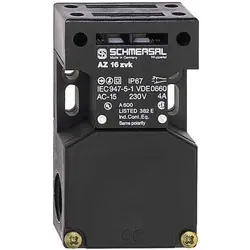
Schmersal Befehlsgeber, AutomatisierungSchmersal Befehlsgeber AZ 16ZVRK M16 Hersteller: Schmersal Bezeichnung: Befehlsgeber Typ: AZ 16ZVRK M16 Mit Statusanzeige: nein Geeignet für Sicherheitsfunktionen: ja Breite des Sensors: 52 mm Höhe des Sensors: 90 mm Länge des Sensors: 30 mm Zwangsöffnung: ja Anzahl der Kontakte als Öffner: 1 Anzahl der Kontakte als Schliesser: 1 Ausführung des Schaltglieds: Schleichschaltglied Bemessungsbetriebsstrom Ie bei AC-15, 230 V: 4 A Bemessungsbetriebsstrom Ie bei DC-13, 24 V: 4 A Gehäusebauform: Quader Werkstoff des Gehäuses: Kunststoff Beschichtung Gehäuse: unbeschichtet Ausführung der Schnittstelle: ohne Ausführung der Schnittstelle für sicherheitsgerichtete Kommunikation: ohne Ausführung des elektrischen Anschlusses: Kabeleinführung (metrisch) Explosionsschutz-Kategorie für Gas: ohne Explosionsschutz-Kategorie für Staub: ohne Umgebungstemperatur während des Betriebs: -30..80 °C Schutzart (IP): IP67.52,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind zahlungswirksame Aufwendungen?
Was sind zahlungswirksame Aufwendungen? Zahlungswirksame Aufwendungen sind Ausgaben, die tatsächlich in bar oder durch Überweisung bezahlt werden müssen. Sie führen zu einer direkten Abfluss von liquiden Mitteln aus dem Unternehmen. Beispiele für zahlungswirksame Aufwendungen sind Löhne, Mieten, Materialkosten und Steuern. Im Gegensatz dazu stehen zahlungsunwirksame Aufwendungen, die zwar in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **

Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Festo - Marke für Technologie, Innovation, Bildung, Wissen und Verantwortung, Fachbücher von Patricia PiekenbrockWas ist das Wesen einer Marke? Wie lässt es sich erfassen und was zeichnet es aus? Logos, Farben, Formen, Schriftzüge - natürlich soll eine Marke auf den ersten Blick erkennbar und zugleich unverwechselbar sein. Aber was macht eine Marke tatsächlich lebendig und vor allem zukunftsfähig in einer Welt, die sich zwischen analogem Klimawandel und digitaler Transformation bewegt? Es sind Menschen, die die Marke Festo prägen. Eingebettet in einer global agierenden Weltgemeinschaft sind sie Markenbotschafter eines lebendigen Netzwerks. Ein grosses Wort, das Verantwortung birgt. Denn Eigenschaften einer Marke werden nur dann wahrnehmbar, wenn sie zur kulturellen Substanz eines Unternehmens gehören. So prägt die Marke auch den Menschen. Wo steht die Marke Festo und wo möchte sie hin? Ziel des Familienunternehmens ist es, nachhaltige Lösungen für Mensch, Tier und Umwelt zu entwickeln und auf den Weg in eine verantwortungsvolle Zukunft zu bringen. Um dieses Markenversprechen einzulösen, setzt Festo auf die Dimensionen Technologie, Innovation, Bildung, Wissen und Verantwortung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Entwicklung im Konflikt, FachbücherDas Fachbuch "Entwicklung im Konflikt" bietet eine tiefgehende Analyse der transnationalen Beziehungen zwischen der Europäischen Wirtschaftsgemeinschaft (EWG) und dem Senegal. Der Autor beleuchtet die komplexen Wechselwirkungen zwischen globalen und lokalen Dynamiken und thematisiert die Herausforderungen, die sich aus der Zusammenarbeit ergeben. Insbesondere wird auf die Konflikte eingegangen, die in den Gremien der EWG in Brüssel über essentielle Fragen wie Wasserbedarf und die Preisgestaltung für senegalesische Erdnüsse diskutiert wurden. Die Studie zeigt auf, dass die EWG zwar einige Aspekte des französischen Spätkolonialismus hinter sich liess, jedoch nicht alle Probleme lösen konnte. Diese differenzierte Betrachtung der Entwicklungspolitik regt zur kritischen Auseinandersetzung mit den Auswirkungen internationaler Kooperationen an und bietet wertvolle Einblicke in die Geschichte und die politischen Strukturen der Region.85,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BW-Schokolade - Original Bundeswehr-ProduktionEchte Feldverpflegung – robust, kompakt, bewährt Seit Generationen ein fester Bestandteil der Bundeswehr-Einmannpackung – und längst ein Kultprodukt für unterwegs: Diese feinherbe Schokolade mit hohem Kakaoanteil wurde ursprünglich für den Einsatz entwickelt und steht bis heute für Zuverlässigkeit, Energie und lange Haltbarkeit. Was einst im Feld half, durchzuhalten, ist heute ein geschätzter Begleiter für Wanderer, Outdoor-Fans und alle, die gern vorbereitet sind. Kräftig im Geschmack, kompakt in der Form und gemacht für jede Herausforderung. 50 g pro Tafel Mindestens 45 % Kakao Hergestellt in Deutschland Original Bundeswehr-Produktion Erhältlich im 5er- oder 20er-Pack – für kleine Touren oder große Vorräte.6,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind zahlungsunwirksame Aufwendungen?
Was sind zahlungsunwirksame Aufwendungen? Zahlungsunwirksame Aufwendungen sind Aufwendungen, die in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. Das bedeutet, dass sie keine direkten Zahlungen zur Folge haben. Beispiele für zahlungsunwirksame Aufwendungen sind Abschreibungen, Rückstellungen oder auch Wertminderungen von Vermögensgegenständen. Diese Aufwendungen beeinflussen zwar das Ergebnis des Unternehmens, haben aber keinen unmittelbaren Einfluss auf den Kassenbestand. **
-
Was sind zahlungswirksame Aufwendungen?
Was sind zahlungswirksame Aufwendungen? Zahlungswirksame Aufwendungen sind Ausgaben, die tatsächlich in bar oder durch Überweisung bezahlt werden müssen. Sie führen zu einer direkten Abfluss von liquiden Mitteln aus dem Unternehmen. Beispiele für zahlungswirksame Aufwendungen sind Löhne, Mieten, Materialkosten und Steuern. Im Gegensatz dazu stehen zahlungsunwirksame Aufwendungen, die zwar in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
Ähnliche Suchbegriffe für Aufwendungen
-
Siemens TP1200, AutomatisierungHersteller Serie: TP1200 Anzeigentyp: TFT Bildschirmgrösse: 12,1 Zoll Bildschirmauflösung: 1280 x 800 Pixel Display-Farbe: Farbe Anzahl der Anschlüsse: 4 Anschluss-Typ: 3 x USB, RS485 Prozessor Typ: X86 Speicher auf der Hauptplatine: 12 MB Hintergrundbeleuchtung: Ja Versorgungsspannung: 24 V dc Breite: 330 mm Touchscreen-MMS-Anzeigen Siemens TP. MMS-Panels KTP und TP mit TFT-Farb-Widescreen-Display und Tastatur. TFT-Widescreen-Display mit einer hohen Auflösung. Membrantastenfeld mit Funktionstasten und LED. Integrierte Schnittstellen, IP65-Schutzart.3134,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schmersal Befehlsgeber, AutomatisierungSchmersal Befehlsgeber AZ 16ZVRK M16 Hersteller: Schmersal Bezeichnung: Befehlsgeber Typ: AZ 16ZVRK M16 Mit Statusanzeige: nein Geeignet für Sicherheitsfunktionen: ja Breite des Sensors: 52 mm Höhe des Sensors: 90 mm Länge des Sensors: 30 mm Zwangsöffnung: ja Anzahl der Kontakte als Öffner: 1 Anzahl der Kontakte als Schliesser: 1 Ausführung des Schaltglieds: Schleichschaltglied Bemessungsbetriebsstrom Ie bei AC-15, 230 V: 4 A Bemessungsbetriebsstrom Ie bei DC-13, 24 V: 4 A Gehäusebauform: Quader Werkstoff des Gehäuses: Kunststoff Beschichtung Gehäuse: unbeschichtet Ausführung der Schnittstelle: ohne Ausführung der Schnittstelle für sicherheitsgerichtete Kommunikation: ohne Ausführung des elektrischen Anschlusses: Kabeleinführung (metrisch) Explosionsschutz-Kategorie für Gas: ohne Explosionsschutz-Kategorie für Staub: ohne Umgebungstemperatur während des Betriebs: -30..80 °C Schutzart (IP): IP67.52,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schmersal Sicherheitsschalter, AutomatisierungSchmersal Sicherheitsschalter AZ 16-12ZVRK-M16 Hersteller: Schmersal Bezeichnung: Sicherheitsschalter mit getrenntem Betätigungsmechanismus Typ: AZ 16-12ZVRK-M16 Mit Statusanzeige: nein Geeignet für Sicherheitsfunktionen: ja Breite des Sensors: 52 mm Höhe des Sensors: 90 mm Länge des Sensors: 30 mm Zwangsöffnung: ja Anzahl der Kontakte als Öffner: 2 Anzahl der Kontakte als Schliesser: 1 Ausführung des Schaltglieds: Schleichschaltglied Bemessungsbetriebsstrom Ie bei AC-15, 230 V: 4 A Bemessungsbetriebsstrom Ie bei DC-13, 24 V: 4 A Gehäusebauform: Quader Werkstoff des Gehäuses: Kunststoff Beschichtung Gehäuse: unbeschichtet Ausführung der Schnittstelle: ohne Ausführung der Schnittstelle für sicherheitsgerichtete Kommunikation: ohne Ausführung des elektrischen Anschlusses: Kabeleinführung (metrisch) Explosionsschutz-Kategorie für Gas: ohne Explosionsschutz-Kategorie für Staub: ohne Umgebungstemperatur während des Betriebs: -30 bis 80 °C Schutzart (IP): IP67.57,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Nachhaltige ProduktionHandbuch Nachhaltige Produktion , Rahmenbedingungen, Werkzeuge, Anwendungsfelder , Autopflege & Aufbereitung > Auto-Anbau- & -Zubehörteile , Erscheinungsjahr: 20241011, Produktform: Leinen, Redaktion: Zäh, Michael F., Seitenzahl/Blattzahl: 472, Abbildungen: Komplett in Farbe, Keyword: Energieeffizienz; Kreislaufwirtschaft; Nachhaltige Fertigung; Nachhaltige Produktentwicklung; Nachhaltige Produktion; Nachhaltigkeit Change Management; Nachhaltigkeit Use Cases; Nachhaltigkeitsbewertung; Nachhaltigkeitsrisikomanagement; Recycling; regenerative Energieversorgung; soziale Nachhaltigkeit, Fachschema: Produktion~Produktionsmanagement~Nachhaltigkeit~Sustainable Development, Fachkategorie: Nachhaltigkeit~Maschinenbau und Werkstoffe, Warengruppe: HC/Maschinenbau/Fertigungstechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 276, Breite: 204, Höhe: 29, Gewicht: 1296, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,299,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.